
2025年6月,莆田学院附属医院智慧财务系统正式上线试运行以来,移动报销实现全流程线上流转,票据验真验重由系统自动完成,预算执行管控从事后对账变为实时预警。更让院领导班子看重的是另一个变化,打开系统的预算执行看板,全院各科室的预算执行进度、剩余额度、执行偏差率一目了然,管理层对全院资源配置和运行状态的掌控,从过去的“月底看报表”变成了“实时看屏幕”。这份业财融合的成绩单,既是国家推动公立医院运营管理信息化的顶层设计在基层落地生根,也是莆田学院附属医院在高质量发展路径上的自主求索。
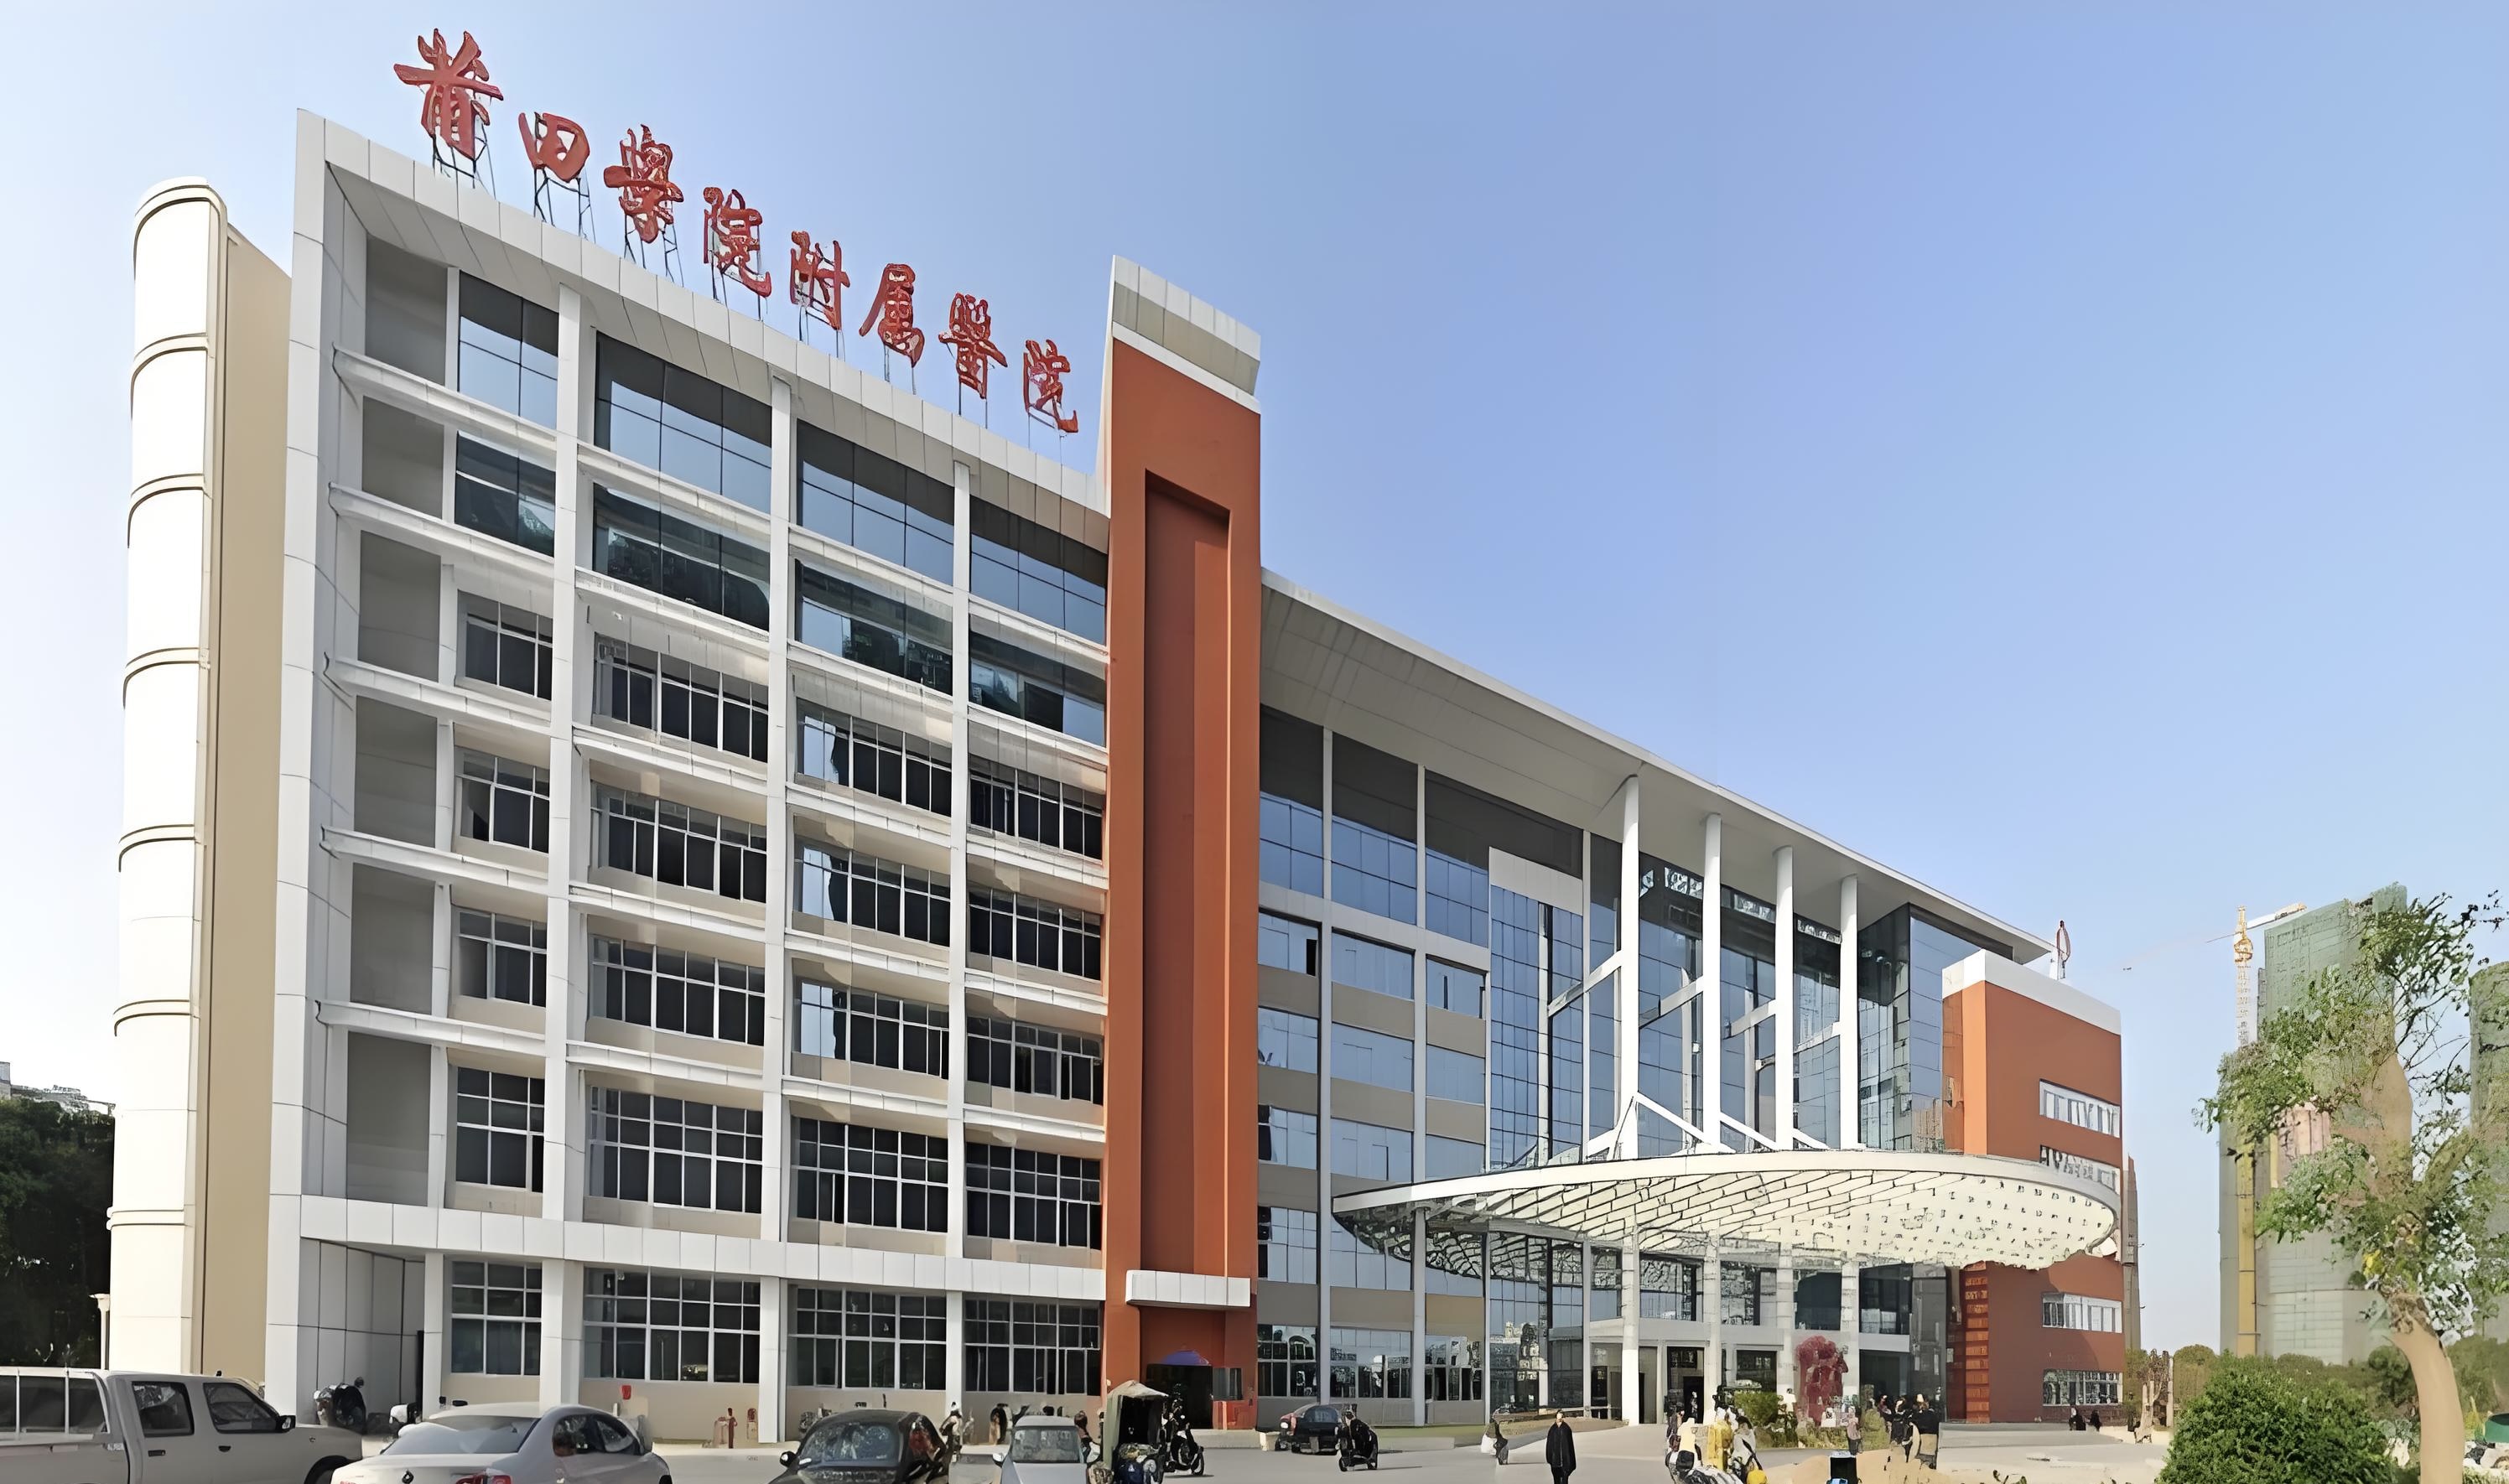
莆田学院附属医院创建于1896年,前身为英国教会创办的“兴化圣教医院”,历经百余年发展,现已成长为集医疗、教学、科研、急救、预防、康复、保健于一体的大型综合性三级甲等医院。医院年门诊量超180万人次,年住院病人逾8万人次,年手术量达3万余台,开放床位2200余张,设有74个临床医技科室。近年来,医院先后获国家自然科学基金项目立项6项,通过国家级胸痛中心认证。正是这样一家体量大、学科全、业务复杂的区域医疗中心,对资源配置的精准度和运营管控的精细度有着远超一般医院的现实要求。
因何启动这场财务管理的深层变革?这与医院面临的内外压力息息相关。外部,DRG/DIP支付方式改革全面推开,医保基金使用效率成为衡量医院运营能力的关键标尺,成本管控从“可选项”变为“必答题”。内部,传统财务模式下资源配置效率低、业务与财务脱节、监管不到位的矛盾日益突出。对此,医院领导班子达成一致,“宁可现在花大力气把系统建好,也不能让管理漏洞一直存在下去。”
问题的根子在哪里?在预算与业务的脱节。
预算编制环节,旧系统中临床科室的业务工作量指标与收入预算没有关联,项目预算缺乏前期论证和储备机制,预算与业务运行情况相互割裂。预算执行环节,采购系统、报销系统、资产系统各自独立运行,预算额度无法实时传导到业务前端,超预算支出往往要到月底对账时才能发现;预算调整依赖纸质签批,流程流转周期长,等到调整批复下来,业务活动已经走完。绩效考核环节,预算执行数据采集不全,无法支撑对科室预算管理效果的客观评价。
这些问题的本质是,预算管理没有成为串联业务活动的主线,没有形成从“编”到“管”到“考”的完整闭环。莆田学院附属医院在启动智慧财务系统建设时,明确了核心思路:把预算管理从财务部门的专业工作,升级为全院经济活动的管控中枢。以预算一体化子系统为主线,覆盖会计核算、科研经费、报销管理、票据管理、收入管理、奖金分配七大核心模块,将内控理念嵌入各业务环节,驱动各子系统协同运转,实现闭环管理。
在改革中发展,在发展中校准方向,在破与立之间,莆田学院附属医院找到了一条属于自己的发展路径。预算管理工作关键在实,编制、执行、调整、考核,每个环节都有各自的难题,哪个环节松了,整个闭环就断了。医院从以下四个维度入手,层层递进,将闭环管理的思路落到实处。
“实”在稳定性,让预算编制有据可依
预算编制的稳定性,源于规则的科学性和数据的一致性。智慧财务系统上线后,预算编制打通了与HIS系统的数据通道,临床科室可以基于门急诊人次、住院人次、手术量等业务工作量指标来测算收入预算,系统自动提供历史数据的参考区间。项目预算实行项目库管理,各科室需提前将项目纳入项目库,完成必要性论证和预期效益评估,按优先级排序后纳入年度预算。专项预算支持定额指标管理,三公经费、人员经费等敏感科目编制时进行指标校验。整个编制过程有业务数据做参照、审核规则做约束、历史对标做基准,预算编制的质量从源头得到了保障。
“实”在针对性,让预算执行管得住
预算执行环节的针对性,体现在管控的节点和力度上。智慧财务系统的核心突破,是把预算管控从财务部门的事后检查前移至业务发生环节的实时校验。当科室提交资产采购申请时,系统自动读取该科室当年的设备购置预算额度和已执行情况,超预算则自动阻断提交,预算充足的则自动冻结相应额度,后续的采购订单、验收入库、付款申请等环节都与预算额度联动。费用报销同样如此,员工提交报销单时,系统根据报销类型自动关联对应的预算科目和项目,超预算的报销单无法进入审批流程。科研经费管理尤为典型,项目负责人在系统中可随时查看经费到款总额、已支出金额、剩余可用额度,每笔科研报销提交时系统自动校验该项目对应科目的预算额度,从源头杜绝超预算支出。预算执行分析看板实时展示各科室、各项目的执行进度和偏差率,管理层可以主动发现异常、及时干预,主动预防预算管控漏洞。
“实”在穿透力,让预算调整规范透明
预算调整不可避免,但调整的规范性需要保证。智慧财务系统设置了覆盖年初调整、中期调整、跨部门跨科目调剂等多种场景的调整流程,每一类调整都设定了对应的审批权限和流转规则。调整申请在线提交,审批在线流转,调整前后的数据变化、审批意见均可追溯。审批通过后,系统自动更新预算额度,后续执行环节同步使用新额度进行校验,保证数据前后一致,确保预算调整规范透明,并在必要时灵活响应业务变化。
“实”在长效性,让预算考核用数据说话
考核是闭环管理的最后一环,考核的导向决定了预算管理能否长效运行。改革前,预算考核数据采集不全、考核指标单一,预算编制是否合理、绩效目标是否达成,无从评判。智慧财务系统内置了预算绩效目标字典和三级评价机制,预算编制阶段,各科室同步填报绩效目标,包括业务完成量、预期效益、费用控制指标等。执行过程中,系统持续跟踪目标达成情况。考核环节,科室自评、职能科室审核评价、预算管理委员会最终评定,三级递进。考核指标覆盖预算编制质量、执行进度、调整合规性、绩效目标完成情况等多个维度,所有考核数据均来源于系统各环节的实际运行记录,考核结果关联科室绩效评价,形成倒逼科室主动精打细算的长效机制。
上述四个维度,重点聚焦在如何以预算为主线做好资源管控工作。然而,闭环管理要真正落地,还需要一个连接业务、财务系统的动态会计平台作为核心转换层。它通过标准化接口与HIS、集成平台、薪酬、绩效等业务系统对接,统一基础数据字典和指标口径,业务数据按照预设的会计规则自动生成临时记账凭证。以住院收入为例,HIS系统每日结算后将汇总数据推送至平台,平台根据配置的收入确认规则和辅助核算维度,自动生成财务会计和预算会计的双分录凭证,财务人员审核确认后即转为正式凭证。基于业财数据的自动流转,不仅核算效率提升了数倍,更保证了预算执行数据与财务核算数据来自同一业务源头,业务驱动财务,财务监督业务,业财融合得以实现。
从预算编制有依据、执行有监控、调整有流程,到考核有数据,莆田学院附属医院用一条业财融合的主线回答了预算与业务如何不脱节的问题。但回答这个问题的意义不限于当下,未来,随着系统功能持续迭代、数据智能化分析深化、业务场景不断拓展,这套体系积累的管理经验与数据基础都将继续发挥作用,为医院高质量发展提供深而持久的支撑力量。